
01Qué mide esta vista
La vista de coste minero responde a una pregunta sencilla y muy potente: ¿cuánto cuesta producir 1 BTC hoy?
En el gráfico verás el precio de Bitcoin, en blanco, junto a una línea ámbar: el coste de producción estimado. Con las dos juntas ves de un vistazo cómo está el mercado:
- Si el precio está muy por encima del coste, el mercado está caro respecto a su valor de producción y los mineros van holgados de beneficio.
- Si el precio se acerca o cae por debajo, producir deja de ser rentable, aparece la tensión en el sector y, históricamente, esas zonas han coincidido con suelos de ciclo.
La idea de fondo es que el coste de producción funciona como un suelo de referencia de largo plazo. No es una barrera mágica —el precio puede perforarlo—, pero pocas veces se queda mucho tiempo por debajo, porque producir con pérdidas no es sostenible.
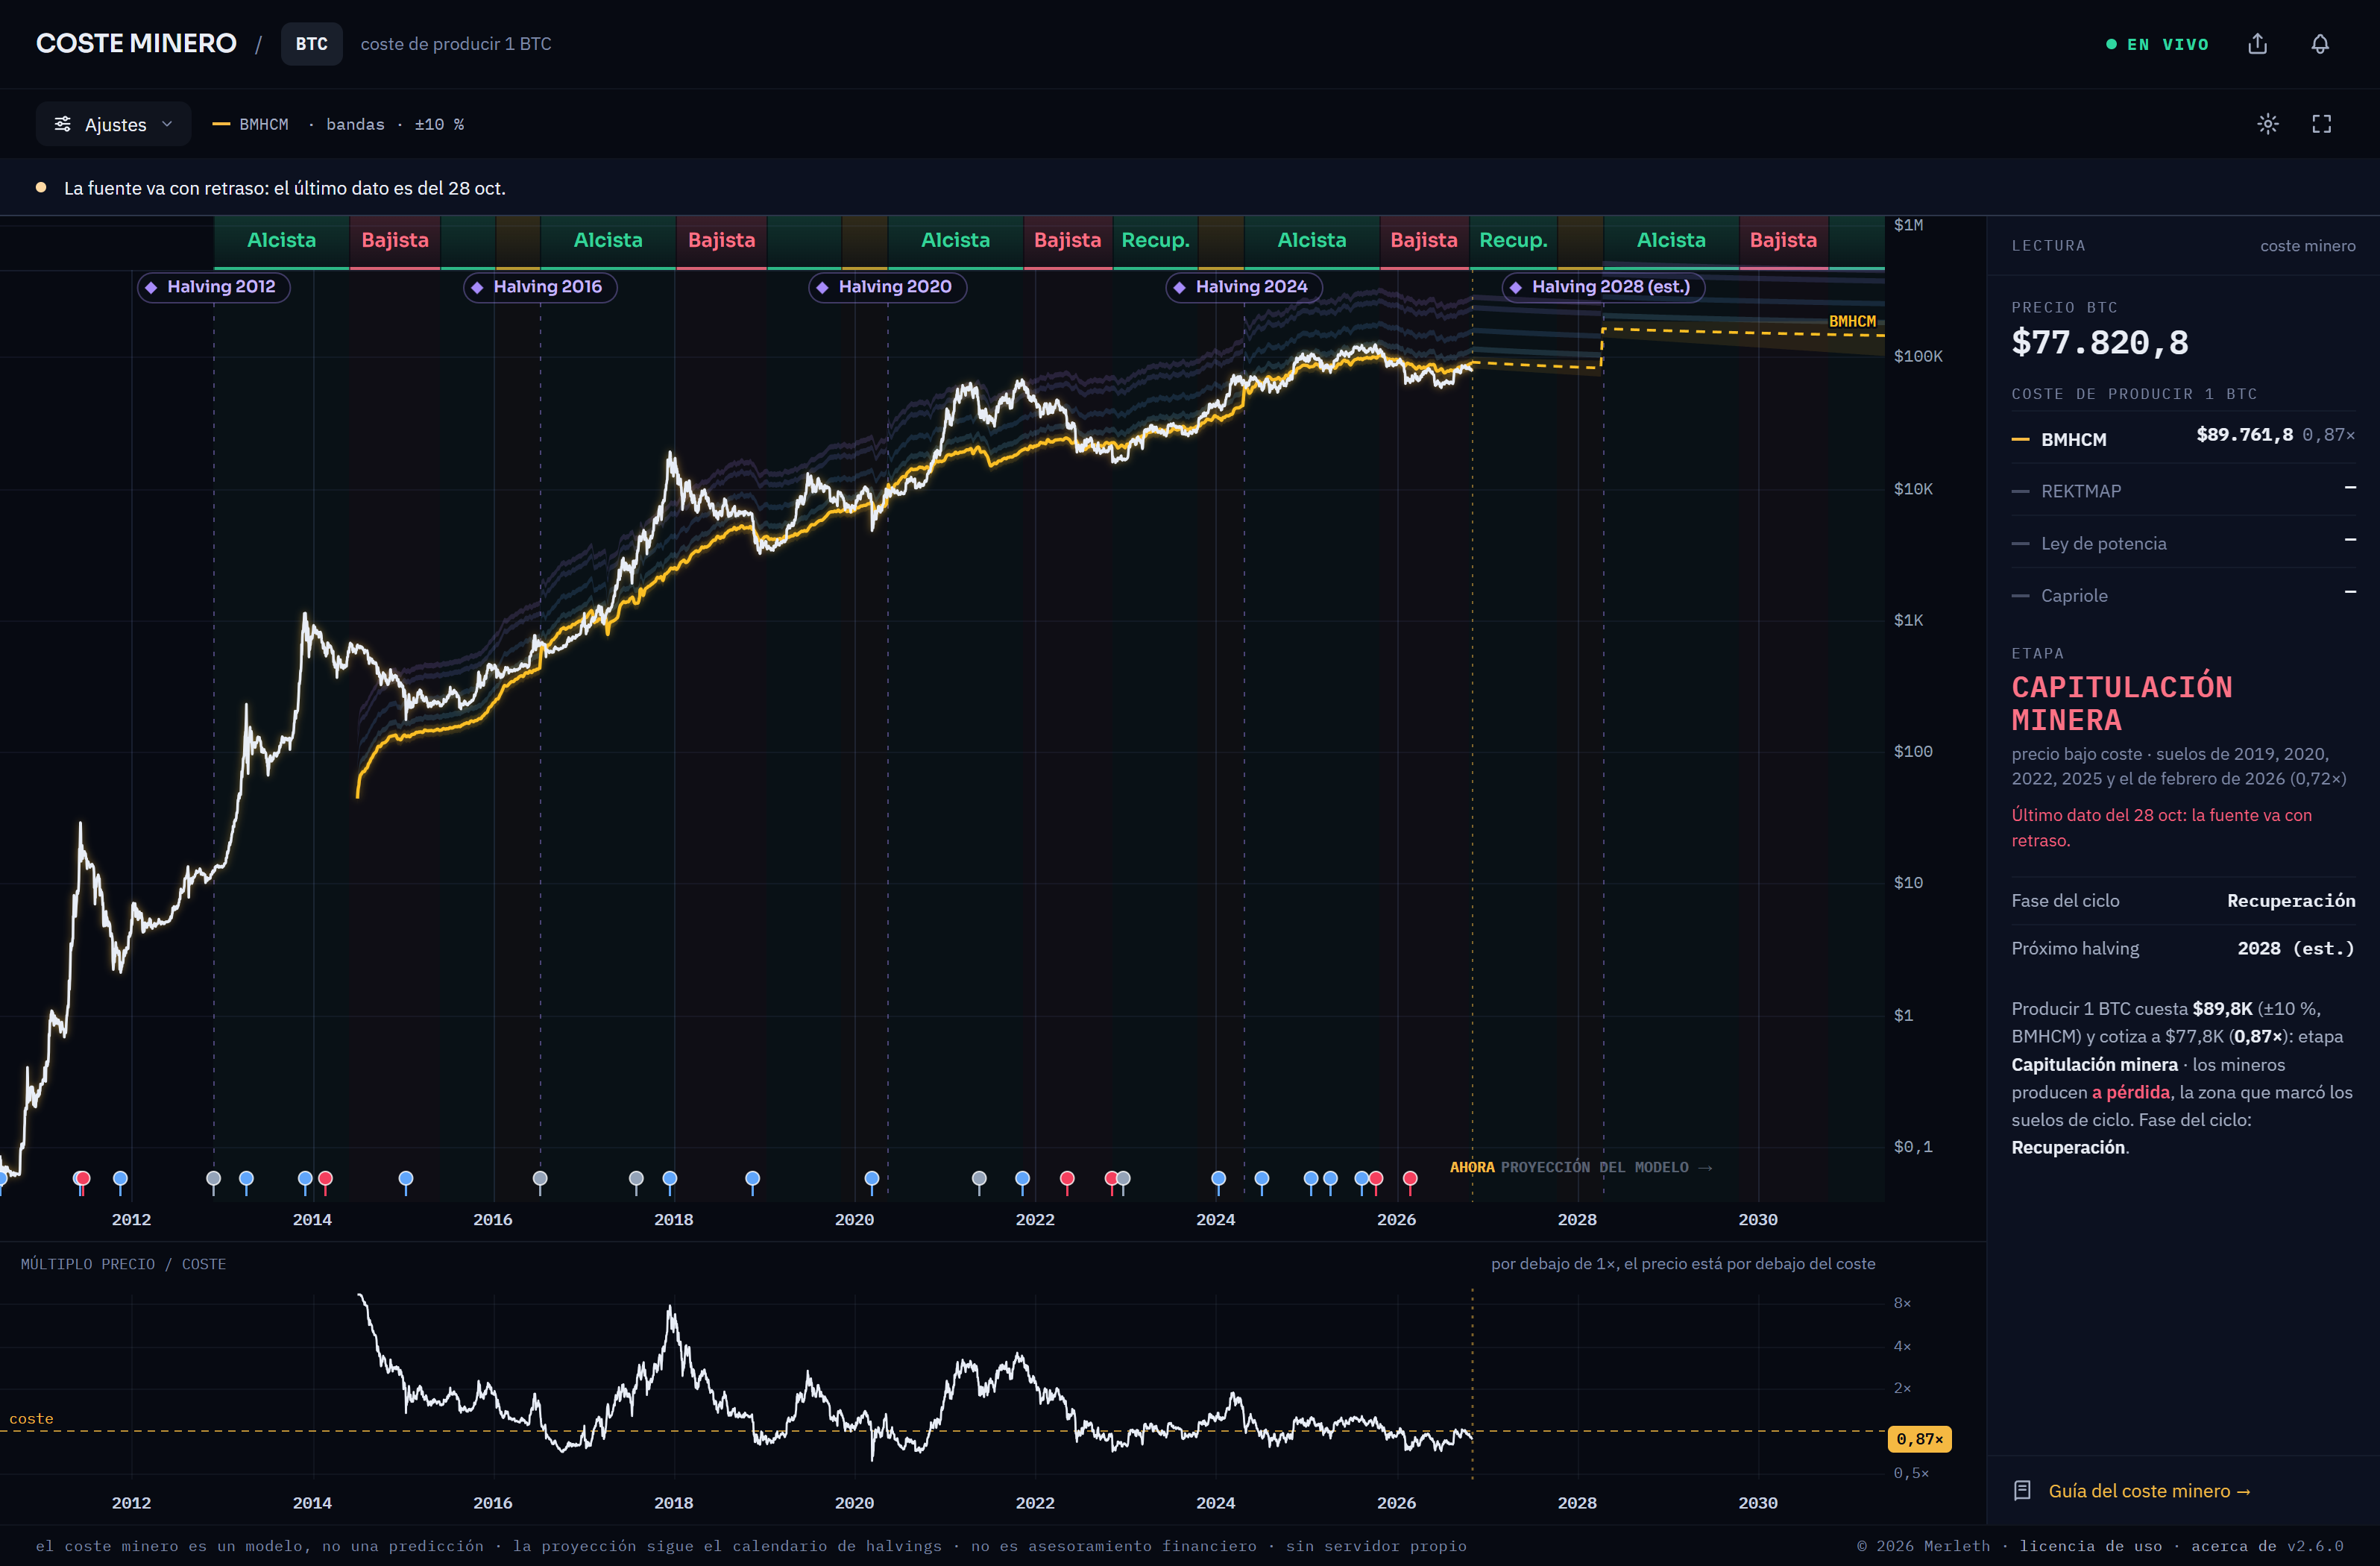
El precio va desde su primer día de cotización, el 18 de julio de 2010. El coste, sus bandas y su incertidumbre empiezan el 2 de julio de 2014, cuando empieza la medida de la energía de la red de Cambridge; lo de antes es poco fiable (múltiplos de 8× a 104×) y solo se ve, a trazos, con la casilla Antes de 2014 de «Ajustes».
«Ajustes» enciende las curvas de los cuatro modelos (BMHCM, REKTMAP, ley de potencia y Capriole) para compararlos, cada uno con su nombre al final de la curva. El modelo elegido en los supuestos es el que cuenta: el múltiplo, la etapa, las bandas, la banda de incertidumbre y la proyección son los suyos; los demás solo se dibujan. La casilla Curva de coste esconde su curva sin que deje de contar. A la derecha de la barra están las herramientas de dibujo y el botón de los supuestos. La vista es siempre de BTC, elijas el par que elijas en las otras.
Piensa en la línea ámbar como el coste de fabricación de Bitcoin. Comprar cerca del coste de fabricación es, históricamente, comprar cerca de zonas de valor.
02El coste de producir 1 BTC
La línea ámbar no sale de un solo dato: agrega el conjunto de costes reales que soporta la minería para poner un bitcoin en circulación.
- Energía eléctrica — el coste dominante. La minería es intensiva en electricidad y el precio del kWh manda sobre casi todo lo demás.
- Hardware y depreciación — los equipos se compran, envejecen y pierden valor; ese desgaste se reparte en el coste de cada BTC.
- Mantenimiento y refrigeración — mantener granjas funcionando 24/7 y disipar el calor de miles de máquinas cuesta dinero y más energía.
- Instalaciones, impuestos y administración — naves, infraestructura eléctrica, conexión a red y la parte fiscal del negocio.
Sumado todo y dividido entre los BTC producidos, sale el coste medio de producción por bitcoin. REKTMAP lo estima de forma continua y lo dibuja como esa línea.
Como la energía pesa tanto, cualquier modelo que la deduzca es muy sensible al precio de la luz y a la eficiencia de la flota. Por eso el modelo REKTMAP no se apoya en un solo camino: es la media de dos que no comparten ningún supuesto, uno que toma la energía medida por Cambridge y otro que no mira la energía y solo usa la dificultad. Si uno se equivoca, se lleva como mucho la mitad del coste.
03El múltiplo precio/coste
El indicador más accionable de la vista es el múltiplo: cuántas veces el precio de mercado cubre el coste de producción.
múltiplo = precio de BTC ÷ coste de producir 1 BTC
Lo tienes siempre en la columna LECTURA, a la derecha del gráfico, junto al precio, al coste de cada modelo y a la etapa en la que estás (en el teléfono, en la pestaña LECTURA de debajo del gráfico), y en el tiempo en el panel del múltiplo, debajo del gráfico y alineado con él: la raya ámbar es 1×, el coste, y por debajo de ella el precio está por debajo del coste.
Capitulación minera
Por debajo de 1× el precio no cubre el coste y los mineros producen a pérdida. La etapa de capitulación empieza un poco más abajo, en 0,95×: por ejemplo, con 0,65× el precio vale el 65 % del coste. Ahí los menos eficientes apagan máquinas o venden reservas para aguantar, y esa rendición del sector ha marcado suelos de ciclo en el pasado. No porque una línea obligue a rebotar, sino porque a esos precios la oferta se estrangula y el valor aflora.
Los suelos de ciclo que ha medido este modelo cayeron entre 0,58× y 0,86×.
Múltiplo alto
En el otro extremo, cuando el precio se dispara muy por encima del coste, los mineros están en máxima rentabilidad y tienden a realizar beneficios, vendiendo parte de lo producido. Ese exceso de oferta suele coincidir con zonas de techo.
El múltiplo es una señal de contexto, no un disparador de compra o venta. Un 0,65× puede seguir cayendo antes de girar, y un múltiplo alto puede estirarse más de lo razonable. Úsalo para saber en qué parte del ciclo estás, no para adivinar el minuto exacto.
04Las cinco etapas por múltiplo
REKTMAP no se queda en «alto» o «bajo»: parte el múltiplo en cinco tramos calibrados con lo que hizo el precio en cada uno. La etapa actual aparece en la columna LECTURA, con lo que significa y, debajo, los avisos del modelo si los hay.
| Múltiplo | Etapa | Qué ha significado |
|---|---|---|
| < 0,95× | Capitulación minera | Precio por debajo del coste. Los suelos de 2019, 2020, 2022, 2025 y el de febrero de 2026 (0,72×). |
| 0,95 – 1,2× | Zona de coste | Múltiplo mediano: los mineros aguantan al límite. |
| 1,2 – 1,7× | Acumulación | Margen sano, mercado en valor. |
| 1,7 – 2,5× | Expansión | Beneficio alto. El techo de julio de 2018 (1,80×). El de marzo de 2024 se quedó en el borde: 1,695×, un 0,3 % por debajo del corte. |
| ≥ 2,5× | Euforia | Múltiplo extremo. Los techos de 2019 y de 2021. |
Los cortes salen de cómo se ha repartido el múltiplo desde julio de 2018, y son redondos a propósito. Por eso el techo de marzo de 2024 cae técnicamente en acumulación: tocó el corte de 1,7× sin cruzarlo.
El reparto del tiempo entre esos cinco tramos, desde julio de 2018, ha sido de 34 · 34 · 16 · 10 · 6 %. Dicho de otro modo: el mercado pasa casi siete de cada diez días entre la capitulación y la zona de coste, y apenas uno de cada diecisiete en euforia.
05Bandas de toma de beneficios
Sobre el gráfico verás bandas de color detrás del precio. No son decorativas ni redondas: son los múltiplos del coste en los que este mismo modelo hizo techo local desde julio de 2018.
| Banda | Techos que la formaron |
|---|---|
| 1,20 – 1,32× | ene-2025 (1,20) · ago-2025 (1,22) · feb-2020 (1,33, justo encima) |
| 1,67 – 1,83× | mar-2024 (1,695) · jul-2018 (1,80) |
| 2,48 – 2,72× | jun-2019 (2,59) |
| 2,98 – 3,27× | mar-2021 (2,91, justo debajo) · oct-2021 (3,35, justo encima) |
Las cuatro tienen el mismo ancho: ±4,8 % alrededor del centro de los techos que las forman. Así se leen igual en el gráfico, y algún techo queda justo fuera de su banda, que es lo que dice la tabla.
Los techos de cada ciclo han sido cada vez más bajos en múltiplo: 3,35× en 2021, 1,695× en 2024 y 1,22× en 2025. Las bandas altas describen el pasado, no una promesa.
La lógica es de negocio: cuando el precio entra en esas bandas, producir se vuelve muy rentable y el incentivo del minero pasa de acumular a vender. Ese cambio de comportamiento añade oferta y suele frenar los avances.
- Precio dentro de una banda → entorno de posible distribución. Conviene gestionar riesgo y no perseguir el precio.
- Precio lejos, por debajo de las bandas → los mineros no están en fase de venta agresiva y el suelo de referencia está más cerca.
Las bandas se encienden y apagan con la casilla Bandas de beneficio de «Ajustes», junto a la de la banda de incertidumbre, que dice su anchura del momento (apartado 08).
06Halvings, fases y eventos
Halvings
La vista marca los halvings de 2016, 2020 y 2024, que son fechas reales, y estima los de 2028, 2032 y 2036 a partir de la altura de bloque real, así que la estimación se afina sola conforme avanza la cadena. Cada halving reduce a la mitad la recompensa por bloque —ocurre cada 210.000 bloques, aproximadamente cada cuatro años— y, al elevar el coste efectivo de producción, tiende a reajustar al alza la línea ámbar en los meses siguientes.
La franja de fases
En la parte superior hay una franja con la fase del ciclo: alcista unos 18 meses, bajista unos 12, recuperación y prehalving los 6 meses previos al siguiente. La recuperación va del mismo verde que la alcista —es la misma dirección, desde el suelo— y el prehalving en dorado. Es una plantilla del ciclo clásico de cuatro años, anclada a los halvings; sirve para dar contexto, no para predecir fechas.
Las fases te dicen dónde estás en la película. El múltiplo y las bandas te dicen cuánto de estirado o barato está el precio dentro de esa fase. Se leen juntos.
Eventos históricos
A lo largo del gráfico hay pines de colores con hitos del sector: hacks y quiebras de exchanges, quiebras de mineras —especialmente en fases de precio bajo y coste alto— y eventos macro relevantes. Pasa el cursor por encima para ver a cuál corresponde cada uno. Sirven para no confundir un shock puntual con una señal estructural.
La proyección
A la derecha del «ahora» la línea de coste continúa como proyección del modelo: hacia dónde iría el coste si la dificultad y la emisión siguieran la trayectoria prevista. Es una extensión del modelo, no un pronóstico del precio.
07Por qué el coste funciona como suelo
Parte de la explicación tiene que ver con los grandes compradores. Cuando un actor muy grande quiere acumular Bitcoin se topa con un problema: no hay liquidez suficiente en el mercado abierto ni en el OTC para comprar el volumen que necesita sin disparar el precio en su contra.
Ante esa barrera, una vía racional es producir el bitcoin directamente, es decir, minarlo. Ese incentivo tiene una consecuencia observable: el hashrate sube, hay más capacidad de minería conectada. Y como cada vez hay más potencia compitiendo por la misma recompensa, el coste de producción se sostiene como referencia de valor de largo plazo.
De ahí que actúe como suelo: mientras haya grandes interesados en producir, hay demanda estructural cerca de ese nivel.
No necesitas seguir el hashrate por tu cuenta: la vista ya lo integra en la línea ámbar. Te basta con leer la distancia entre precio y coste.
08Los supuestos del modelo
Para que la estimación sea transparente, el botón de los supuestos de la barra (en el teléfono, desde «Ajustes») te deja verlos y cambiarlos. Hay cuatro modelos: el que viene puesto es el BMHCM, que combina los dos caminos del modelo REKTMAP; el modelo REKTMAP es su media simple, y los otros dos son esos dos caminos por separado. El elegido es el que cuenta en la vista. EL PLAN calcula siempre con el modelo REKTMAP, elijas el que elijas aquí.
REKTMAP (el de EL PLAN)
Es la media, día a día, de Capriole y de la ley de potencia, dos modelos que no comparten ningún supuesto. Frente a las cuatro estimaciones públicas de JPMorgan se desvía un 7,5 % de media, menos que cualquiera de sus dos mitades por separado (17,2 % y 10,7 %). Y gracias a la media ninguna palanca manda sola: subir un 20 % el precio de la luz, la energía medida o la α de la ley de potencia mueve el coste alrededor de un 10 %, no un 20 %. Con este modelo los campos del panel van desactivados, porque toma los supuestos de sus dos mitades.
REKTMAP V2 extendido (BMHCM, el que viene puesto)
Los mismos dos caminos, combinados en logaritmo y con el peso de cada uno según su precisión frente a las cifras de JPMorgan (moderado, porque cuatro referencias son pocas). Sale muy parecido a la media simple, y su banda de incertidumbre es más honesta: suma el error en esas referencias y lo que discrepan los dos caminos en el último año. BMHCM son las siglas de Bitcoin Mining Hybrid Cost Model. No usa ninguna variable de precio, porque un coste que siguiera al precio no serviría para compararlo con él.
Capriole (CBECI)
El modelo de coste de producción de referencia, de Charles Edwards: energía diaria real del Cambridge CBECI a 0,05 $/kWh, con la electricidad como 60 % del coste. Es lo que publica Cambridge, sin tabla de eficiencia ni comisiones. Es una de las dos mitades del modelo REKTMAP, y se puede editar: entonces ya es un modelo tuyo. Tiene su propia guía.
Ley de potencia de la dificultad
La otra mitad, propia de REKTMAP: no usa luz, ni reparto de costes, ni eficiencia. Solo dificultad y emisión, con la forma coste = α · dificultadk ÷ emisión. Como no comparte ningún supuesto con Capriole, sus errores no van juntos, y por eso su media informa. Tiene su propia guía.
La banda de incertidumbre
La casilla Banda de incertidumbre ±N % dibuja el margen de error alrededor de la curva del modelo que cuenta. El número no es fijo: combina el error frente a JPMorgan con lo que discrepan las dos mitades en el último año, así que cuando Capriole y la ley de potencia se separan, la banda se abre sola (en septiembre de 2026 era de ±11 %). Si el precio está dentro de la banda, su distancia al coste no es significativa.
El panel de los supuestos dice cuándo se calibró el modelo por última vez, y la vista avisa al cabo de un año, porque un modelo de coste sin recalibrar envejece mal. Además, desde esa fecha la banda de incertidumbre se ensancha sola, un 6 % por año.
El coste minero es una estimación calibrada, no una cifra oficial ni una predicción. Cambiar los supuestos —el precio de la luz, sobre todo— desplaza la línea. Tómalo como una referencia razonada del valor de producción, no como un dato exacto al céntimo.
09Aviso
El coste minero, el múltiplo, las bandas, las etapas y la proyección son estimaciones calibradas a partir de datos públicos de la red y del mercado, no cifras oficiales ni predicciones del precio.
Nada de lo contenido en esta guía ni en REKTMAP constituye asesoramiento financiero, de inversión, legal ni fiscal. Operar con criptomonedas conlleva un alto riesgo de pérdida que puede incluir la totalidad del capital invertido, y los resultados pasados no garantizan resultados futuros. Cada usuario opera bajo su entera responsabilidad.